André Lara Resende, economista que participou da elaboração do Plano Real, atribuiu ao Banco Central a responsabilidade pelo desequilíbrio fiscal do Brasil, em razão das taxas de juros elevadas. Em artigo publicado no Substack às vésperas do primeiro turno eleitoral, o ex-diretor do BC e ex-presidente do BNDES defende mudanças nas regras que regem despesas públicas e a política de juros.
Formado pela PUC-Rio e com PhD em economia pelo Massachusetts Institute of Technology (MIT), Lara Resende questiona a fundamentação teórica usada pelo mercado financeiro e pelo próprio BC para justificar a taxa Selic em 13,75% ao ano. Ele cita levantamento da Moneyou que coloca o Brasil como detentor da maior taxa de juros real do mundo.
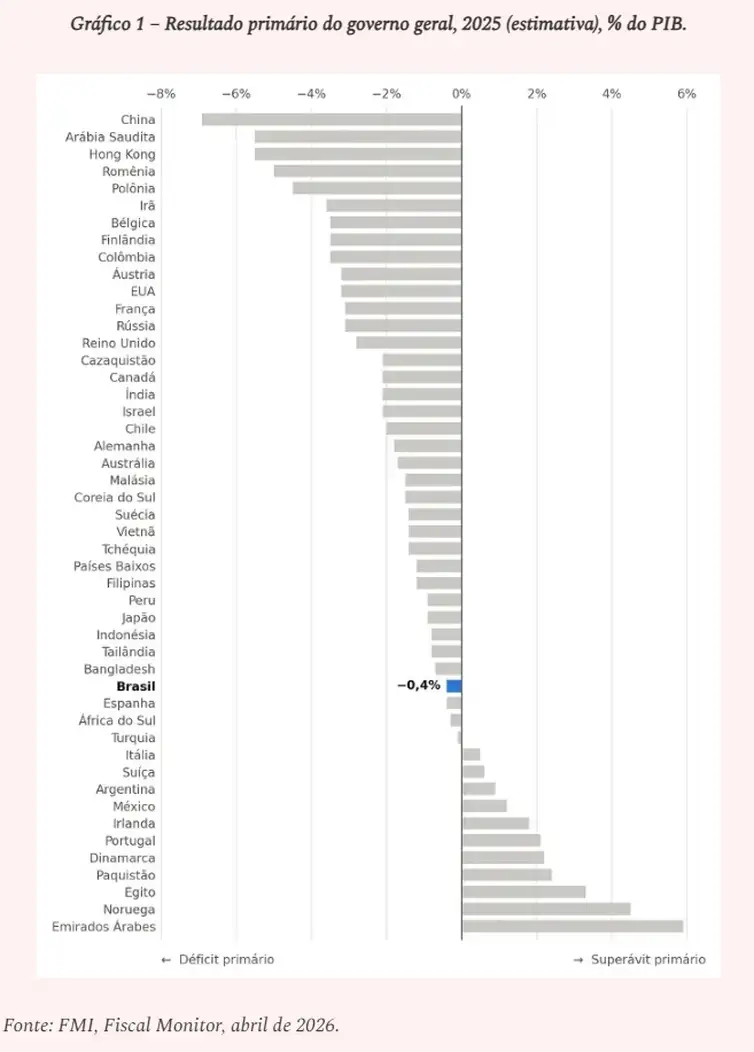
O economista afirma que, ao sustentar uma abordagem monetária ultrapassada, o Banco Central estaria mantendo índices de juros que transformam o serviço da dívida na principal despesa do Estado e geram o chamado rombo fiscal. Segundo o texto, quando se exclui o pagamento de juros, as contas públicas ficam praticamente equilibradas.
Dívida, déficit e impacto dos juros
Os dados citados no artigo indicam que a dívida pública brasileira subiu de 71,7% do Produto Interno Bruto (PIB) em 2022 para cerca de 82,9% do PIB em agosto de 2026. Para Lara Resende, o crescimento da dívida só será contido com redução da taxa de juros; cortes de gastos por si só não seriam suficientes sem que a taxa caísse para níveis próximos à taxa de crescimento nominal da economia.
No texto, o autor destaca que, nos últimos 12 meses, os pagamentos de juros consumiram mais de R$ 1,1 trilhão do orçamento, o equivalente a 8,9% do PIB, e que o déficit nominal se aproxima de 10% do PIB. Ele também aponta que o resultado primário, excluído o serviço da dívida, tem sido apenas ligeiramente negativo nos anos recentes, exceto no período da pandemia.
Argumento por um novo regime
Como solução, André Lara Resende propõe a adoção de um novo regime fiscal e monetário com metas de longo prazo — de quatro a cinco anos — para indicadores fiscais e para a taxa básica de juros, anunciadas de forma conjunta. No modelo defendido, o Banco Central se comprometeria a manter a Selic dentro de um intervalo situado entre a meta de inflação, fixada em 3%, e a taxa de crescimento nominal potencial da economia.
O economista também sugere que o BC esteja pronto a intervir no mercado de câmbio para evitar depreciações mais fortes do real, lembrando que as reservas internacionais do país superariam US$ 350 bilhões, o que, na sua avaliação, dá margem para operações dessa natureza.
Posição do Banco Central
O Banco Central, por sua vez, tem sustentado que a atual taxa de juros é necessária para controlar a inflação, diante de pressões vindas do aquecimento econômico, do mercado de trabalho e da trajetória dos gastos públicos. Comunicados do Comitê de Política Monetária (Copom) citam ainda que o enfraquecimento no esforço por reformas estruturais, o aumento do crédito direcionado e as incertezas sobre a estabilização da dívida pública podem elevar a taxa de juros.
No artigo, Lara Resende contesta a visão de que o BC não teria alternativa além de usar juros altos para conter a inflação, argumentando que a relação entre desemprego e inflação, usada historicamente para justificar elevações da taxa básica, perdeu força empírica e conceitual.
O economista reconhece que cortar juros tende a elevar a inflação no curto prazo, mas classifica esse efeito como transitório e defende que a redução dos juros é o caminho para aliviar o peso do serviço da dívida e restaurar a sustentabilidade fiscal.
O debate sobre a estratégia para controlar a inflação e, ao mesmo tempo, reduzir o custo do serviço da dívida tende a ser central nas discussões econômicas e fiscais do país nos próximos meses.
Com informações de Agência Brasil